 Обновлено:
26.09.2026
Любителям персонализировать свой автомобиль хорошо известно, что тюнинг — это не только способ выделиться на дороге, но и серьёзные инвестиции. Однако немногие задумываются о том, что модифицированный автомобиль требует особого подхода к страхованию. В 2026 году, когда стоимость запчастей и работ по тюнингу значительно выросла, а страховщики ужесточили требования к декларированию доработок, правильное страхование тюнингованного авто стало особенно актуальным. Давайте разберёмся, как грамотно застраховать тюнингованное авто по КАСКО, чтобы в случае неприятностей получить полное возмещение ущерба.
Что изменилось на рынке КАСКО в 2026 году
Нынешний год принёс автовладельцам сразу несколько важных изменений. По данным аналитиков «Росгосстраха», средний чек за полис КАСКО может вырасти за год на 11–12% из-за дальнейшего повышения стоимости ремонта автомобилей. За период с 2022 по 2025 год средняя выплата по КАСКО на китайские автомобили увеличилась на 75%, что напрямую отражается на цене полисов.
При этом доля «коробочных» продуктов автострахования с неполным покрытием продолжает увеличиваться. В 2026 году ожидается рост спроса на программы с франшизой и ограниченным набором рисков. Это значит, что автовладельцам, особенно владельцам тюнингованных машин, нужно быть особенно внимательными при выборе полиса.
Для тех, кто хочет разобраться в видах КАСКО и выбрать оптимальный вариант защиты, рекомендуем изучить подробный гид «Полное и частичное КАСКО: выбор оптимальной защиты».
Что считается тюнингом с точки зрения страхования
Страховые компании рассматривают как тюнинг любые изменения, которые не предусмотрены заводской комплектацией автомобиля. Согласно ГК РФ ст. 943, условия договора страхования определяются правилами страховщика, и допоборудование не защищается автоматически — тюнинг, аудиосистема или нестандартные диски попадут в выплату только если их явно включили в полис и подтвердили стоимость документами.
К дополнительному оборудованию, требующему особого страхования, относятся:
- Нестандартные колёсные диски и шины большего размера;
- Аудио- и видеосистемы, не входящие в заводскую комплектацию;
- Дополнительное электронное оборудование (мультимедийные системы, видеорегистраторы, парктроники);
- Аэродинамические обвесы, спойлеры, накладки на бамперы;
- Изменения двигателя и трансмиссии, повышающие мощность (чип-тюнинг);
- Нестандартная оптика и светотехника;
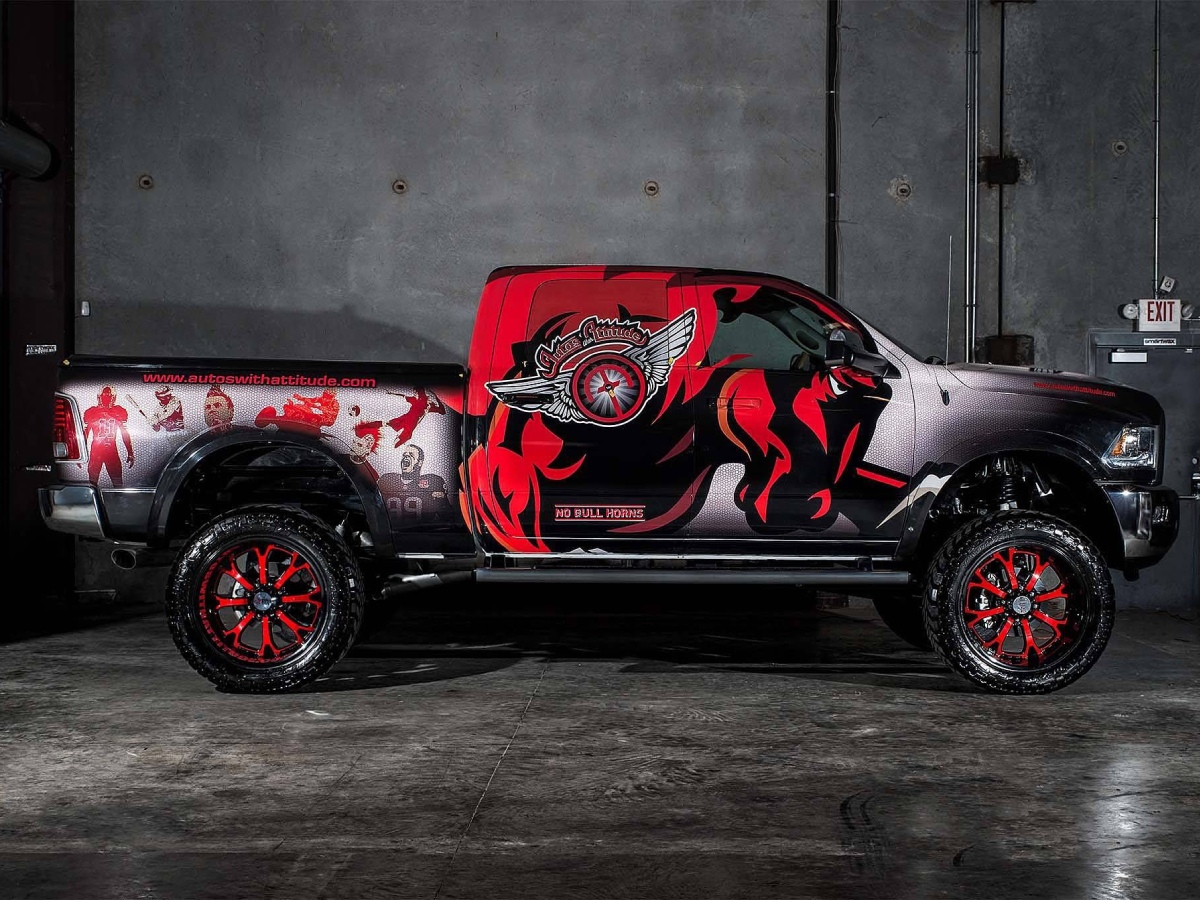
- Аэрография и нестандартное лакокрасочное покрытие;
- Элементы декора салона (новая обивка, панели и т.д.);
- Дополнительные устройства защиты (противоугонные системы, бронирование);
- Силовые бамперы, лебёдки, экспедиционные багажники.
По данным страховых компаний, наиболее часто владельцы забывают задекларировать именно нестандартные диски и шины — на них приходится более 40% всех отказов по возмещению ущерба для тюнингованных автомобилей.
Важно понимать разницу между косметическим и техническим тюнингом. Косметические изменения (тонировка, виниловые плёнки, спойлеры) не влияют на безопасность и характеристики автомобиля. Технические модификации (чип-тюнинг двигателя, турбонаддув, изменённая подвеска) меняют поведение автомобиля на дороге и требуют обязательного согласования.
Почему стандартный полис КАСКО не покрывает тюнинг
Стандартный полис КАСКО страхует автомобиль только в той комплектации, в которой он был выпущен заводом-изготовителем или официально импортирован на территорию РФ. Любые дополнительные элементы, установленные после покупки, не входят в базовое страховое покрытие.
Верховный суд РФ в 2018 году рассмотрел показательное дело, когда владелец BMW X5 поставил на автомобиль колёса большего диаметра после заключения договора КАСКО. При ДТП страховая компания отказалась оплачивать ремонт повреждённого колеса, ссылаясь на то, что оно не было указано при осмотре. Верховный суд поддержал страховщика, установив прецедент: элементы, которых не было при осмотре на момент заключения договора, не считаются застрахованными.
Как отмечается в правилах страхования большинства компаний: «Повреждённые или отсутствующие элементы транспортного средства, отсутствие или повреждение которых зафиксировано при осмотре на момент заключения договора страхования, не являются застрахованными».
Поэтому, если вы хотите быть уверены в защите всех модификаций, внимательно изучите материал «Как избежать отказа по КАСКО» — там собраны ключевые рекомендации, которые помогут предотвратить неприятные ситуации.
Пошаговая инструкция по страхованию тюнингованного автомобиля
Чтобы правильно застраховать тюнингованный автомобиль, следуйте этому алгоритму:
- Проведите инвентаризацию всех модификаций автомобиля — от дисков до чип-тюнинга.
- Соберите документы, подтверждающие стоимость и установку дополнительного оборудования:
- Чеки и квитанции на оборудование;
- Договоры с сервисными центрами на установку;
- Сертификаты соответствия (особенно для элементов, влияющих на безопасность);
- Фотографии автомобиля до и после модификаций.
- Выберите подходящую страховую компанию, которая специализируется на страховании нестандартных автомобилей. В 2026 году не все страховщики готовы работать с серьёзно модифицированными авто.
- Проведите предварительную оценку стоимости дополнительного оборудования. Многие компании устанавливают лимит на страхование тюнинга — обычно 10–20% от стоимости автомобиля.
- Договоритесь о детальном осмотре с представителем страховой компании. Убедитесь, что все модификации будут зафиксированы в акте осмотра.
- Обсудите условия страхования дополнительного оборудования: какой будет страховая сумма, какие риски покрываются, какие особые условия применяются к тюнингу.
- Внимательно изучите договор страхования, обращая особое внимание на разделы, касающиеся дополнительного оборудования и исключений из страхового покрытия.
- Подпишите договор только после того, как убедитесь, что все модификации корректно отражены в документах.
Особенности оценки стоимости тюнинга при страховании
Страховые компании используют разные подходы к оценке стоимости тюнинга:
По документам
Наиболее предпочтительный для страхователя метод — оценка по документам (чекам, договорам). При этом страховщик может потребовать дополнительные доказательства, если сумма кажется завышенной.
По рыночной стоимости
Если документы отсутствуют или неполны, страховщик оценивает стоимость тюнинга по рыночным ценам на аналогичное оборудование. В 2026 году большинство компаний используют онлайн-калькуляторы и базы данных для моментальной оценки.
С учётом износа
Важный момент: при наступлении страхового случая выплата рассчитывается с учётом износа дополнительного оборудования. В среднем компании применяют следующие коэффициенты:
- 1-й год эксплуатации — износ 20%;
- 2-й год — ещё 15%;
- Последующие годы — по 12% ежегодно.
Исключение составляет аудио- и видеоаппаратура. У неё норма амортизации — 20% в год от страховой суммы[reference:5].
Некоторые страховщики предлагают полисы с условием «без учёта износа» для тюнинга, но они значительно дороже стандартных.
Новое в страховании 2026 года: киберриски и защита электроники
В 2026 году «Росгосстрах» добавил в правила КАСКО отдельную опцию — защиту от дистанционного перехвата управления и вмешательства в бортовые системы. Опция доступна для машин с любым типом двигателя.
Современный автомобиль напичкан электроникой — датчики, камеры, радары, электронные блоки управления. Один серьёзный случай и счёт за ремонт может перевалить за сотни тысяч рублей. При выборе полиса стоит заранее изучить условия, предупреждает Артём Мартьянов, директор по продуктовой аналитике каско «Росгосстраха».
Заводские камеры и радары входят в классический полис. А вот дополнительно установленные парктроники или система кругового обзора — это уже нестандартное оборудование, его вписывают отдельно с собственным лимитом.
Также важно учитывать, где будут чинить автомобиль. Калибровка датчиков требует стенда с фирменным софтом, такое оборудование есть не везде. Поэтому стоит заранее уточнить, на какие станции страховщик направляет клиентов.
Что делать при установке тюнинга на уже застрахованный автомобиль
Если вы решили модифицировать автомобиль в период действия страхового полиса, следует:
- Предварительно уведомить страховую компанию о планируемой модификации. Идеально сделать это в письменной форме.
- Предоставить страховщику документы на новое оборудование до его установки.
- Провести повторный осмотр автомобиля после модификации.
- Заключить дополнительное соглашение к договору страхования, в котором будет отражено новое оборудование.
- Оплатить дополнительную страховую премию, которая рассчитывается пропорционально оставшемуся сроку действия полиса.
Важно: установка тюнинга без уведомления страховой компании может привести к отказу в страховом возмещении при наступлении страхового случая.
Типичные ошибки при страховании тюнингованных автомобилей
По статистике 2026 года, более 65% владельцев тюнингованных автомобилей допускают одну или несколько из следующих ошибок:
- Недекларирование модификаций — самая распространённая ошибка, приводящая к отказу в выплатах.
- Неполное документирование тюнинга — отсутствие документов, подтверждающих стоимость модификаций.
- Занижение стоимости тюнинга для экономии на страховой премии, что приводит к пропорциональному снижению выплат.
- Непонимание условий страхования — многие не читают правила страхования, где чётко описаны особенности страхования дополнительного оборудования.
- Установка нелегального тюнинга — модификации, не соответствующие техническим регламентам, могут быть основанием для отказа в страховом возмещении.
- Изменение технических характеристик автомобиля без внесения соответствующих изменений в документы.

Как избежать проблем при страховых выплатах
Чтобы гарантировать получение полного страхового возмещения при наступлении страхового случая:
- Ведите подробную документацию всех модификаций автомобиля.
- Сохраняйте все чеки и договоры на установку дополнительного оборудования.
- Регулярно фотографируйте автомобиль со всех сторон, документируя текущее состояние тюнинга.
- Незамедлительно информируйте страховщика о любых изменениях в комплектации автомобиля.
- Выбирайте правильные формулировки при описании повреждений в заявлении о страховом случае.
- Настаивайте на присутствии при осмотре повреждённого автомобиля сотрудником страховой компании.
- Фиксируйте все повреждения на фото и видео сразу после происшествия.
Помните, что отказ страховой компании — не окончательное решение. У вас всегда есть право обжаловать его. Подробнее о том, как действовать в спорных ситуациях, читайте в статье «Как избежать отказа по КАСКО».
Страхование электромобилей и гибридов: особенности 2026 года
В 2026 году спрос на страхование электромобилей и гибридов вырос почти вдвое. Средняя стоимость полиса КАСКО для электрифицированного транспорта в первой половине 2026 года составила 172 тысячи рублей — на 3,5% ниже, чем годом ранее. При этом для «чистых» электромобилей стоимость полиса снизилась на 15,7% (с 230 тыс. до 194 тыс. рублей), а для гибридов повысилась на 6,6% (до 156 тыс. рублей).
Более высокие затраты на ремонт являются причиной того, что стоимость полиса КАСКО на электромобили и гибридные автомобили обходится, как правило, дороже по сравнению с традиционными видами транспорта. Об этом предупредил руководитель управления андеррайтинга моторных видов страхования «Абсолют Страхования» Антон Абрамов.
С технической точки зрения электромобили существенно отличаются от автомобилей с двигателем внутреннего сгорания. Речь идёт не только о конструкции, но и о наличии принципиально иных компонентов: тяговых батарей, высоковольтных кабелей, инверторов и сложной электроники. Гибридные автомобили устроены ещё сложнее, поскольку совмещают элементы электромобиля и традиционного автомобиля с ДВС.
В программу КАСКО для электромобилей включены специфические риски: самовозгорание электромобиля, пожар в результате короткого замыкания и неисправности электрооборудования. Некоторые страховщики покрывают повреждение высоковольтного аккумулятора, выход из строя зарядного кабеля и зарядного устройства, а также эвакуацию при полной разрядке батареи.
Подробнее об особенностях страхования электромобилей читайте в статье «КАСКО на электромобиль: особенности страхования».
Страхование Lada Granta: доступная защита
Для владельцев отечественных автомобилей КАСКО также может быть выгодным. Средняя стоимость полиса КАСКО на Lada Granta в 2026 году варьируется от 17 980 до 30 000 рублей. Цена полного КАСКО на Lada Granta для опытного водителя в СОГАЗе составит в среднем от 22 тыс. рублей.
Стоимость КАСКО для Lada зависит от конкретной модели автомобиля, его возраста, региона эксплуатации, а также возраста и стажа водителей. Для новых моделей Vesta, XRAY, Granta или Largus цена может оказаться вполне сопоставимой со страховкой некоторых иномарок.
Из-за невысокой стоимости запчастей и относительно дешёвого ремонта тарифы зачастую ниже, чем на премиальные бренды. Основные факторы влияния: модель и год выпуска, возраст и стаж водителя, тип полиса, франшиза, условия хранения и регион регистрации.
Подробнее о стоимости страхования Lada Granta читайте в статье «КАСКО на Lada Granta: стоимость и особенности».
Новые тенденции в страховании тюнинга в 2026 году
За последние годы рынок страхования тюнингованных автомобилей претерпел значительные изменения:
Появление специализированных страховых продуктов для автомобилей с серьёзными модификациями. Некоторые компании теперь предлагают особые полисы для автомобилей с тюнингом, которые покрывают не только заводские элементы, но и установленное дополнительное оборудование.
Цифровизация процесса документирования тюнинга. Многие страховщики разработали мобильные приложения, позволяющие владельцам легко задокументировать модификации автомобиля и передать эту информацию в страховую компанию.
Повышение требований к легальности тюнинга. С ужесточением технических регламентов страховые компании стали более тщательно проверять соответствие модификаций автомобиля действующим нормам и правилам.
Дифференцированный подход к различным видам тюнинга. Некоторые виды тюнинга (например, повышение мощности двигателя) могут существенно повышать стоимость страхования, в то время как другие (например, установка качественной аудиосистемы) влияют на неё минимально. Так, чип-тюнинг двигателя увеличивает тариф на 15–25%, даже если мощность выросла незначительно.
Заключение
Правильное страхование тюнингованного автомобиля — это гарантия того, что ваши инвестиции в модификацию будут надёжно защищены. Ключ к успешному страхованию — прозрачность и полное документирование всех изменений, внесённых в автомобиль.
Незадекларированный тюнинг может стать серьёзной проблемой при наступлении страхового случая, поэтому не стоит экономить на страховании дополнительного оборудования. Помните, что затраты на правильную страховку значительно меньше, чем потенциальные убытки от отказа в страховом возмещении.
Для быстрого и удобного оформления страховки для вашего тюнингованного автомобиля воспользуйтесь сервисом Insurator.online. Наши специалисты помогут вам подобрать оптимальный вариант страхования, учитывающий все особенности вашего автомобиля, и обеспечат полноценную защиту как штатной комплектации, так и всех модификаций.